Domain callcenteroutbound.de kaufen?
Wir ziehen mit dem Projekt
callcenteroutbound.de um.
Sind Sie am Kauf der Domain
callcenteroutbound.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain callcenteroutbound.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
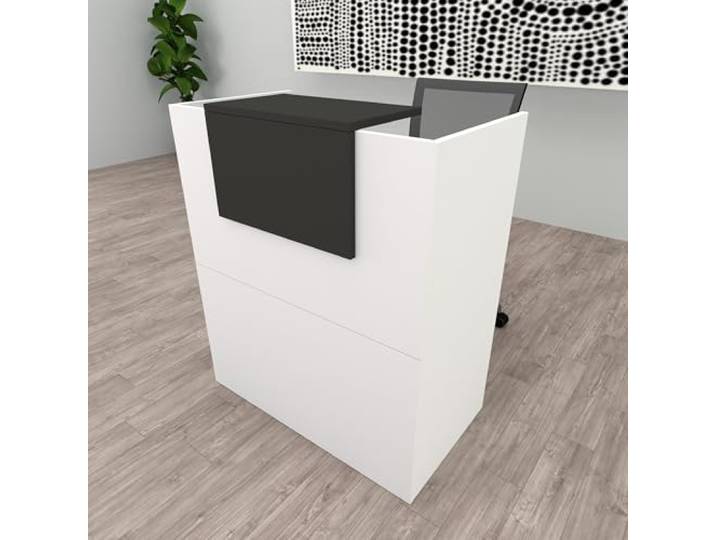
Henor Theke OJA 100x50x107 cm mit 4 Nivellierfüßen Weiß mit Graphit Arbeits-Innentisch mit 19-mm-Tischplatte. Für Empfang, Büro, Klinik, Friseursalon, Handel oder Kundenservice.<p>Die <strong>Henor Oja Empfangstheke</strong> ist die perfekte Lösung für einen stilvollen und funktionalen Empfangsbereich. Mit den Maßen <strong>Breite: 100 cm, Tiefe: 50 cm, Höhe: 107 cm</strong> bietet sie ausreichend Platz für Kundenservice und Empfang. Diese <strong>Rezeptionstheke</strong> ist ideal für Büros, Geschäfte, Friseursalons oder Kliniken und überzeugt durch ihr modernes Design in <strong>Weiß und Graphit</strong>.</p><p>Hergestellt aus einer massiven <strong>FSC-Platte</strong> mit einer Dicke von 19 mm, zeichnet sich die Theke durch eine hohe Widerstandsfähigkeit und Wasserdichtigkeit aus. Die Melaminoberfläche sorgt für eine lange Lebensdauer, während die Kanten aus <strong>PVC-ABS</strong> ein perfektes und raffiniertes Finish garantieren. Dank der integrierten Nivellierer an der Unterseite kannst du die Höhe an den vier Stützpunkten individuell anpassen und bis zu 2 cm gewinnen.</p><p>Die <strong>Henor Oja Empfangstheke</strong> wird als komplettes Set geliefert, inklusive aller notwendigen Montagematerialien und einer detaillierten Anleitung. Die einfache Installation ermöglicht es dir, die Theke schnell in deinem Raum zu integrieren. Mit dieser Theke trägst du nicht nur zu einem ansprechenden Ambiente bei, sondern unterstützt auch eine verantwortungsvolle Waldbewirtschaftung. Entscheide dich für die <strong>Henor Oja Empfangstheke</strong> und setze auf Qualität und Nachhaltigkeit in deinem Empfangsbereich.</p>265,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ortmanns, Wolfgang: Umfragen erstellen und auswertenUmfragen erstellen und auswerten , kompakt und leicht verständlich für Studierende und junge Forschende , Dämmmaterialien > Bauzubehör für Subwoofer & Lautsprecher , Erscheinungsjahr: 20230619, Produktform: Kartoniert, Autoren: Ortmanns, Wolfgang~Sonntag, Ralph, Seitenzahl/Blattzahl: 140, Keyword: Anteilswerte; Bachelor; Bachelorarbeit; Befragung; Chi-Quadrat; Conjoin; Delphi-Befragung; Fragetypen; Hausarbeit; Häufigkeit; Häufigkeitsverteilung; Interview; Konfidenzintervall. Hypothesen; Marketing; Marktforschung; Master; Masterarbeit; Pretest; Primärdaten; Sekundärdaten; Seminararbeit; Signifikanztest; Statistik; Stichprobe; Testverfahren. Mittelwerte; Thesis; Umfrageaufbau; Vollerhebung, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Politikwissenschaft, Fachkategorie: Politikwissenschaft, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Uvk Verlag, Verlag: Uvk Verlag, Verlag: UVK, Länge: 218, Breite: 150, Höhe: 15, Gewicht: 225, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783739806334 9783739882413, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
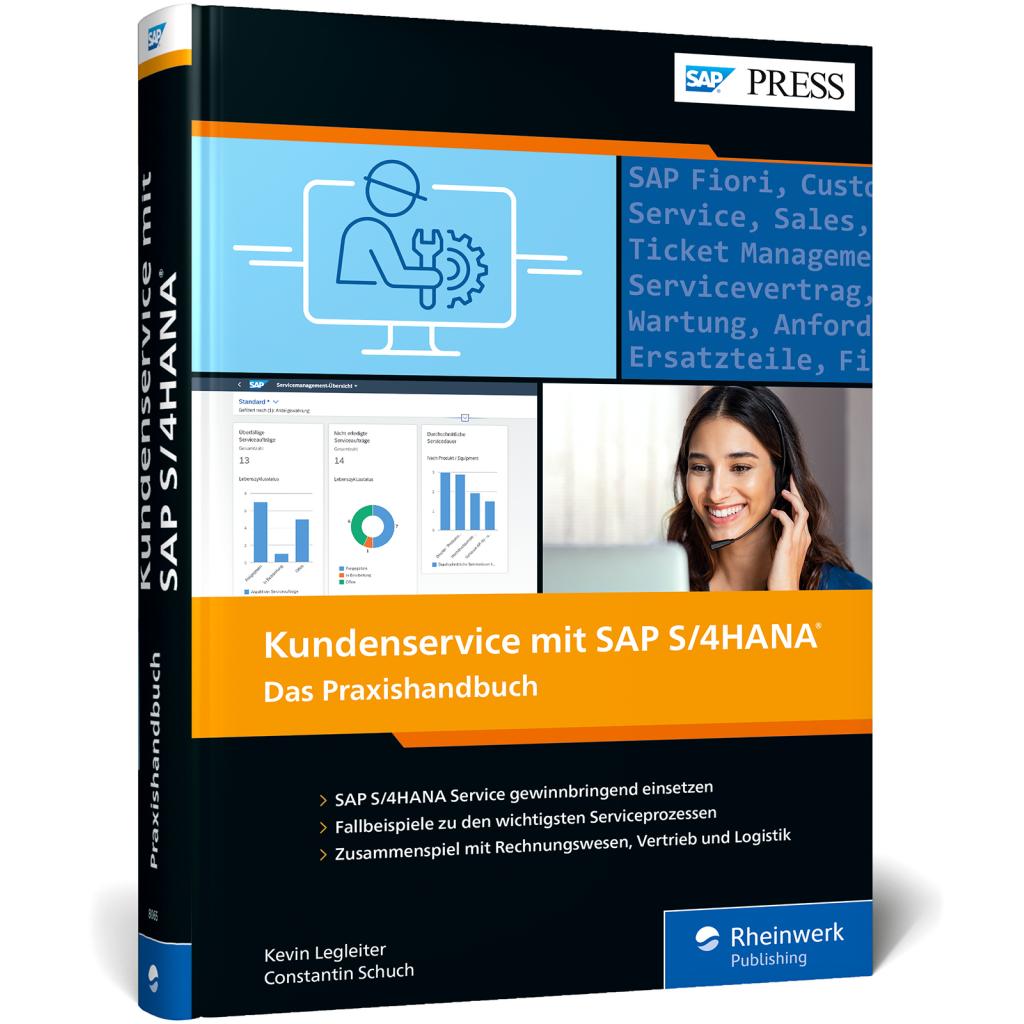
Legleiter, Kevin: Kundenservice mit SAP S/4HANAKundenservice mit SAP S/4HANA , Ihr praktischer Leitfaden zur Kundenserviceabwicklung mit SAP S/4HANA Service , Sport-Gewindefahrwerk > Sportfederung , Erscheinungsjahr: 20220303, Produktform: Leinen, Titel der Reihe: SAP Press##, Autoren: Legleiter, Kevin~Schuch, Constantin, Seitenzahl/Blattzahl: 558, Themenüberschrift: BUSINESS & ECONOMICS / Customer Relations, Keyword: Customer-Service; SAP CS; Serviceabwicklung; Ersatzteilvertrieb; Technikereinsatz; Ticket-Management; Customer Relationship Management; CRM; Servicevertrag; Kundenzufriedenheit; SAP Fiori; Best Practices; Know-how Tutorial Wissen Tipp Kurs Anleitung Lernen; SD; Vertrieb; Asset Management, Fachschema: Service (Kundendienst)~SAP - mySAP, Fachkategorie: SAP (Systeme, Anwendungen und Produkte in Datenbanken)~Computernetzwerke und maschinelle Kommunikation, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Kundendienst, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 243, Breite: 181, Höhe: 37, Gewicht: 1153, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297560579,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
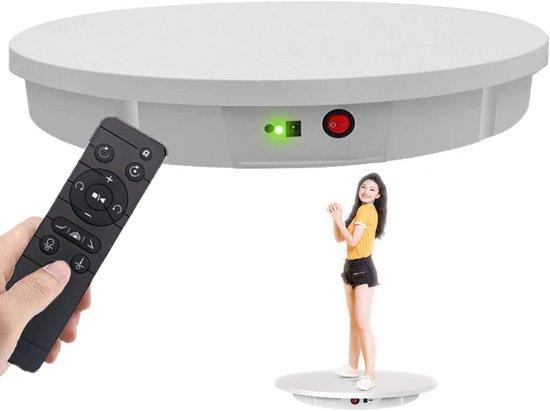
Drehbares Display - Drehteller für Fotografie - 360-Grad-Produktpräsentation - Fernbedienung - Einstellbar - Durchmesser 60 cm - WeißSteigern Sie die Wirkung Ihrer Produktpräsentationen mit dieser elektrischen Drehtellerei. Sind Sie es leid, Produkte manuell zu drehen, um Fotos oder Videos zu erstellen? Diese motorisierte Präsentationsfläche bietet die perfekte Lösung, um Ihre Produkte professionell in Szene zu setzen und die Aufmerksamkeit Ihrer Kunden zu gewinnen. Diese vielseitige Drehtellerei ist ideal für Produktfotografie, 3D-Scans, Videoaufnahmen und Schaufensterdekorationen. Der stabile und leise Mechanismus sorgt für eine sanfte 360-Grad-Rotation ohne Ruckeln, sodass Sie mühelos professionelle Bilder erstellen können. Mit einer beeindruckenden Tragfähigkeit von bis zu 100 kg eignet sie sich für eine breite Palette von Produkten, von kleinen Accessoires bis hin zu größeren Haushaltsartikeln. Verwenden Sie sie in Ihrem Showroom, Geschäft, auf Messen oder online, um Ihr optimal zu präsentieren. Ein herausragendes Merkmal ist die mitgelieferte Fernbedienung, mit der Sie einfach die Drehrichtung, Geschwindigkeit696,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
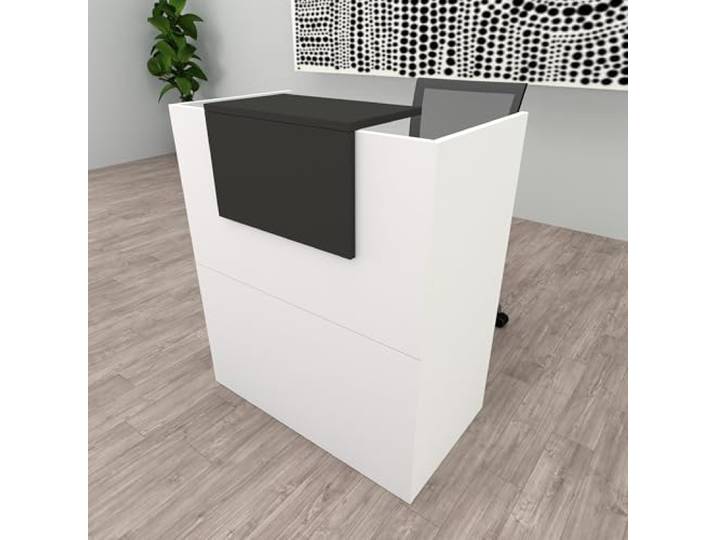
Henor Theke OJA 90x50x107 cm mit 4 Nivellierfüßen Weiß mit Graphit Arbeits-Innentisch mit 19-mm-Tischplatte. Für Empfang, Büro, Klinik, Friseursalon, Handel oder Kundenservice.<p>Die <strong>Henor Oja Empfangstheke</strong> ist die perfekte Lösung für einen stilvollen und funktionalen Empfangsbereich. Mit den Maßen <strong>Breite: 90 cm, Tiefe: 50 cm, Höhe: 107 cm</strong> bietet sie ausreichend Platz für Kundenservice und Empfang. Diese <strong>Rezeptionstheke</strong> ist ideal für Büros, Friseursalons, Kliniken und Einzelhandelsgeschäfte.</p><p>Hergestellt aus einer massiven Platte mit einer Dicke von 19 mm und einer hochwertigen <strong>Melaminoberfläche</strong>, überzeugt die Theke durch ihre hohe Widerstandsfähigkeit und Langlebigkeit. Die Kanten sind mit PVC-ABS versehen, was nicht nur für ein elegantes Finish sorgt, sondern auch die Lebensdauer des Produkts verlängert. Dank der integrierten Nivellierer an der Unterseite kannst du die Höhe an den vier Stützpunkten individuell anpassen und bis zu 2 cm gewinnen.</p><p>Das moderne Design in <strong>Weiß und Graphit</strong> fügt sich harmonisch in jede Umgebung ein und verleiht deinem Empfangsbereich eine ansprechende Note. Die Theke wird als komplettes Set geliefert, inklusive aller notwendigen Montagematerialien und einer detaillierten Anleitung, was die Installation zum Kinderspiel macht. Mit der Henor Oja Empfangstheke entscheidest du dich nicht nur für ein hochwertiges Möbelstück, sondern unterstützt auch eine verantwortungsvolle Waldbewirtschaftung.</p>254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Henor Theke OJA 100x50x107 cm mit 4 Nivellierfüßen Weiß mit Graphit Arbeits-Innentisch mit 19-mm-Tischplatte. Für Empfang, Büro, Klinik, Friseursalon, Handel oder Kundenservice.<p>Die <strong>Henor Oja Empfangstheke</strong> ist die perfekte Lösung für einen stilvollen und funktionalen Empfangsbereich. Mit den Maßen <strong>Breite: 100 cm, Tiefe: 50 cm, Höhe: 107 cm</strong> bietet sie ausreichend Platz für Kundenservice und Empfang. Diese <strong>Rezeptionstheke</strong> ist ideal für Büros, Geschäfte, Friseursalons oder Kliniken und überzeugt durch ihr modernes Design in <strong>Weiß und Graphit</strong>.</p><p>Hergestellt aus einer massiven <strong>FSC-Platte</strong> mit einer Dicke von 19 mm, zeichnet sich die Theke durch eine hohe Widerstandsfähigkeit und Wasserdichtigkeit aus. Die Melaminoberfläche sorgt für eine lange Lebensdauer, während die Kanten aus <strong>PVC-ABS</strong> ein perfektes und raffiniertes Finish garantieren. Dank der integrierten Nivellierer an der Unterseite kannst du die Höhe an den vier Stützpunkten individuell anpassen und bis zu 2 cm gewinnen.</p><p>Die <strong>Henor Oja Empfangstheke</strong> wird als komplettes Set geliefert, inklusive aller notwendigen Montagematerialien und einer detaillierten Anleitung. Die einfache Installation ermöglicht es dir, die Theke schnell in deinem Raum zu integrieren. Mit dieser Theke trägst du nicht nur zu einem ansprechenden Ambiente bei, sondern unterstützt auch eine verantwortungsvolle Waldbewirtschaftung. Entscheide dich für die <strong>Henor Oja Empfangstheke</strong> und setze auf Qualität und Nachhaltigkeit in deinem Empfangsbereich.</p>265,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ortmanns, Wolfgang: Umfragen erstellen und auswertenUmfragen erstellen und auswerten , kompakt und leicht verständlich für Studierende und junge Forschende , Dämmmaterialien > Bauzubehör für Subwoofer & Lautsprecher , Erscheinungsjahr: 20230619, Produktform: Kartoniert, Autoren: Ortmanns, Wolfgang~Sonntag, Ralph, Seitenzahl/Blattzahl: 140, Keyword: Anteilswerte; Bachelor; Bachelorarbeit; Befragung; Chi-Quadrat; Conjoin; Delphi-Befragung; Fragetypen; Hausarbeit; Häufigkeit; Häufigkeitsverteilung; Interview; Konfidenzintervall. Hypothesen; Marketing; Marktforschung; Master; Masterarbeit; Pretest; Primärdaten; Sekundärdaten; Seminararbeit; Signifikanztest; Statistik; Stichprobe; Testverfahren. Mittelwerte; Thesis; Umfrageaufbau; Vollerhebung, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Politikwissenschaft, Fachkategorie: Politikwissenschaft, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Uvk Verlag, Verlag: Uvk Verlag, Verlag: UVK, Länge: 218, Breite: 150, Höhe: 15, Gewicht: 225, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783739806334 9783739882413, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Legleiter, Kevin: Kundenservice mit SAP S/4HANAKundenservice mit SAP S/4HANA , Ihr praktischer Leitfaden zur Kundenserviceabwicklung mit SAP S/4HANA Service , Sport-Gewindefahrwerk > Sportfederung , Erscheinungsjahr: 20220303, Produktform: Leinen, Titel der Reihe: SAP Press##, Autoren: Legleiter, Kevin~Schuch, Constantin, Seitenzahl/Blattzahl: 558, Themenüberschrift: BUSINESS & ECONOMICS / Customer Relations, Keyword: Customer-Service; SAP CS; Serviceabwicklung; Ersatzteilvertrieb; Technikereinsatz; Ticket-Management; Customer Relationship Management; CRM; Servicevertrag; Kundenzufriedenheit; SAP Fiori; Best Practices; Know-how Tutorial Wissen Tipp Kurs Anleitung Lernen; SD; Vertrieb; Asset Management, Fachschema: Service (Kundendienst)~SAP - mySAP, Fachkategorie: SAP (Systeme, Anwendungen und Produkte in Datenbanken)~Computernetzwerke und maschinelle Kommunikation, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Kundendienst, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 243, Breite: 181, Höhe: 37, Gewicht: 1153, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297560579,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.